«Ci sono due cose delle quali non posso fare a meno. Una è la mia squadra del cuore, la seconda è il mio dottore commercialista. Ogni tanto mi telefona dicendo “non si può andare avanti in questo modo, pubblicano un regolamento che è sbagliato, una circolare fatta male, e insomma però capite”».
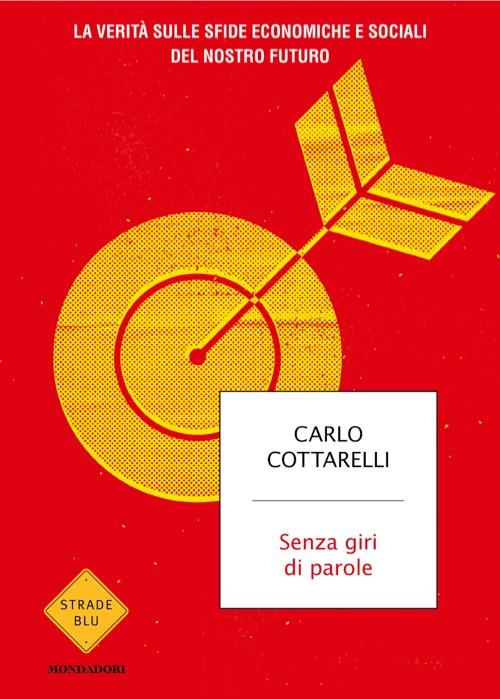
È con queste parole che Carlo Cottarelli, Direttore Osservatorio Conti Pubblici Università Cattolica di Milano, ha concluso il suo intervento alla XII edizione del Previdenza in Tour che si è svolto a Milano lo scorso 17 aprile e con le quali ripercorriamo insieme i temi trattati e anticipiamo il suo ultimo libro “Senza giri di parole” in questa intervista.
Nonostante una crescita globale prevista al 3,3% nel 2025, l’Italia resta indietro con un modesto 0,6%. Come si spiega questa debole performance rispetto ad altri Paesi europei, anche alla luce dell’attuazione del PNRR?
Prima dell’annuncio dei dazi, la situazione economica globale era stabile: la crescita mondiale si attestava intorno al 3,1%-3,2%, un livello considerato normale dalla Banca Mondiale. I Paesi emergenti, come India e Cina, trainano questa media, mentre l’Europa resta l’area più debole, con una crescita intorno all’1%. Anche l’Italia avrebbe dovuto allinearsi a questo dato, ma ha registrato una crescita cumulata dello 0,9%, leggermente sotto la media dell’Eurozona (1,1%). Paesi tradizionalmente più fragili, come Spagna o Grecia, hanno fatto meglio. Nonostante ciò, l’Italia non è più il fanalino di coda, come dimostrano le entrate fiscali più alte del previsto e un deficit 2023 inferiore di quasi un punto percentuale rispetto alle stime, grazie anche a un atteggiamento più prudente del governo. Tuttavia, dopo quattro anni dall’avvio del PNRR, non si vede ancora un impatto significativo sulla crescita. Le stime per il 2025 sono state riviste allo 0,6%, un dato deludente, specie se confrontato con altri Paesi europei. Le cause principali restano l’inefficienza del settore pubblico e una burocrazia pesante che ostacola imprese e cittadini. Chi lavora con la macchina amministrativa — come i dottori commercialisti — conosce bene le difficoltà: norme contraddittorie e regolamenti complessi. Serve una semplificazione decisa e una pubblica amministrazione più efficiente per rilanciare davvero la produttività e rendere il PNRR efficace. Alcuni passi sono stati fatti, ma restano insufficienti rispetto alla portata del problema.
Il 2 aprile 2025 gli Stati Uniti hanno annunciato nuovi dazi: 10% su tutti i Paesi, 20% sull’Europa e 125% sulla Cina. In risposta, l’UE ha avviato misure di ritorsione per 21 miliardi di euro. Quali saranno le conseguenze di questa escalation tariffaria sulle catene globali del valore e sulla crescita europea?
L'annuncio del 2 aprile ha comportato un aumento dei dazi a un livello che non si vedeva da almeno un secolo. Nemmeno durante la guerra commerciale degli anni ’30 gli Stati Uniti raggiunsero i livelli che sarebbero stati toccati oggi, se le misure annunciate da Trump fossero state confermate. In parte, però, Trump ha fatto un passo indietro. Un dazio del 10% è stato comunque applicato su tutte le importazioni da ogni Paese del mondo — non dimentichiamolo. Per l’Europa era previsto un dazio del 20%, ma è rimasto il 10%, che rappresenta una sorta di "minimo contrattuale", valido per tutti, con possibili aumenti su specifici settori. Sulla Cina, inizialmente era stato annunciato un dazio del 125%, anche se anche in quel caso c’è stato un parziale dietrofront. Dazi di questo livello sono dannosi per l’economia sotto due profili. Primo: l’impatto diretto, attraverso dazi e contromisure (contro-dazi), che portano a una contrazione del commercio globale. Quando inizia una guerra commerciale, le risposte sono forti — come quelle annunciate dalla Cina — e colpiscono duramente l’economia reale. Secondo e ancora più importante: l’effetto dell’incertezza. L’annuncio ha generato un livello di incertezza altissimo, ben visibile in tutti gli indicatori di mercato. Non si sa come finirà, e questo blocca investimenti e pianificazione. Le negoziazioni commerciali richiedono molto tempo. Basti pensare che, quando Trump nel 2017 impose dazi a Canada e Messico, ci vollero tre anni per trovare una soluzione, nonostante si trattasse solo di due partner. È evidente che negoziare con tutti i Paesi del mondo contemporaneamente è un’operazione ben più complessa e preoccupante. Questa incertezza ha subito provocato una reazione nei mercati finanziari. La forte caduta dei prezzi azionari, soprattutto negli Stati Uniti, ha spinto Trump a rivedere la propria posizione, congelando temporaneamente i dazi reciproci e concedendo tre mesi per avviare un nuovo processo di discussione.
Con un debito pubblico pari al 121% del PIL e un deficit superiore al 7% nel 2024, gli Stati Uniti rischiano di superare il 130% di rapporto debito/PIL entro il 2029. Quali implicazioni può avere questa dinamica per la stabilità finanziaria globale e il ruolo del dollaro come valuta di riserva?
Ciò che ha rappresentato un campanello d’allarme non è stata tanto la caduta dei prezzi azionari, quanto l’aumento dei tassi d’interesse sui titoli di Stato americani. Questo episodio ha messo in luce una questione cruciale: lo stato dei conti pubblici degli Stati Uniti. Venticinque anni fa, il rapporto debito/PIL negli Stati Uniti era pari al 54%. Oggi, considerando il debito federale insieme a quello degli Stati, siamo al 121%. Le ultime previsioni del Fondo Monetario Internazionale stimano che questo rapporto possa salire fino al 130% entro il 2029. Nel 2024, il deficit pubblico è stato superiore al 7% del PIL. E se consideriamo il bilancio primario — cioè il saldo al netto della spesa per interessi — scopriamo che è in deficit ininterrottamente dal 2001. In sostanza, gli Stati Uniti coprono gli interessi sul debito pubblico contraendo nuovo debito. Questo meccanismo può essere definito come un “Ponzi scheme”: si pagano i debiti solo accumulandone di nuovi. Finché gli investitori hanno fiducia e continuano a comprare titoli del Tesoro, questo equilibrio si regge. I titoli di Stato americani sono sempre stati considerati altamente affidabili, e rappresentano il mercato più liquido al mondo. Tuttavia, basta un segnale, anche minimo, di sfiducia — ad esempio un aumento di mezzo punto dei tassi d’interesse — perché questa fiducia venga messa in discussione. È proprio quanto accaduto: di fronte all’aumento dei rendimenti sui titoli, Trump ha fatto marcia indietro. Questo dimostra come l’equilibrio sia fragile. Se la sostenibilità del debito venisse seriamente messa in dubbio, le implicazioni per la stabilità finanziaria globale e per il ruolo del dollaro come valuta di riserva sarebbero potenzialmente molto gravi.
Con l’introduzione del regolamento Omnibus e il ridimensionamento delle ambizioni regolatorie UE in materia ambientale, quali strumenti normativi possono garantire il rispetto degli standard ESG senza scaricare sulle imprese oneri eccessivi che ne compromettano la competitività globale?
Sulla semplificazione, senza dubbio, si stava avviando un percorso con il cosiddetto regolamento Omnibus, che è stato annunciato. Nella scorsa legislatura, si sono verificati evidenti eccessi negli obblighi imposti alle imprese europee. Ideologicamente, si era pensato che queste potessero diventare lo strumento per imporre standard ambientali non solo all’interno dell’Unione Europea, ma anche a livello globale, rivedendo l’intera catena del valore. Si è arrivati perfino a chiedere alle imprese di astenersi da rapporti commerciali con aziende di Paesi che non rispettano determinati standard. Una tale impostazione è, di fatto, impraticabile e rischia di compromettere la sopravvivenza stessa delle imprese europee. Fortunatamente, questo limite è stato compreso. Va chiarito che non si trattava solo della Commissione Europea o della burocrazia di Bruxelles: vi era una maggioranza politica in Europa, fortemente influenzata dai Verdi, che sosteneva questa direzione. Oggi è necessario rivedere l’approccio, puntando a una reale semplificazione normativa e amministrativa, pur mantenendo alta l’attenzione sul rispetto degli standard ambientali e sociali. Tuttavia, l’idea che le imprese europee debbano farsi carico, da sole, dell’imposizione delle regole europee al resto del mondo sembra ormai essere stata superata.
Pensiamo alle nuove generazioni, negli ultimi anni la Cassa si è impegnata anche nella formazione attraverso un programma di incontri negli Atenei italiani con l’obiettivo di informare i giovani sul loro futuro professionale. Nel 2023 è stato inaugurato con la sua direzione il Programma di Educazione per le Scienze Economiche, promosso dall'Università Cattolica del Sacro Cuore e, al quale partecipano personalità di spicco del panorama economico finanziario e politico del paese per dialogare con gli studenti delle scuole italiane. Come nasce questa iniziativa? Da dove prende ispirazione il programma?
L’idea nasce da un’esperienza personale che mi colpì positivamente quando ero uno studente: l’ex presidente della Banca d’Italia Guido Carli venne, infatti, in visita nella mia scuola di Cremona. Da qui ho deciso di promuovere incontri nelle scuole superiori per far dialogare studenti e personalità di spicco del panorama italiano su tre macroaree di studio: economia, diritto e scienze sociali. Abbiamo riscontrato un significativo interesse da parte delle scuole e abbiamo cercato di essere presenti quanto più possibile su tutto il territorio nazionale. Nel primo anno di attività hanno aderito circa cinquanta relatori tra economisti, giuristi, imprenditori ed esperti di comunicazione e sono stati organizzati 165 incontri in tutta Italia. L’iniziativa ha come obiettivo non solo quello di arricchire il percorso di studi nelle scuole superiori, attraverso la condivisione di esperienze professionali, ma anche, e soprattutto, quello di ispirare le nuove generazioni. Dobbiamo impegnarci di più come Paese per il futuro dei nostri ragazzi e investire nel cosiddetto patrimonio umano, partendo dall’istruzione e dalla formazione, come risorsa fondamentale per tracciare un percorso sostenibile.
Esce in questi giorni il suo ultimo libro “Senza giri di parole”, edito da Mondadori. Qual è il messaggio che vuole dare con questa “espressione”?
Il titolo riflette una caratteristica del libro: quella di trattare in modo diretto sette problemi geopolitici ed economici per cui, dobbiamo dirlo onestamente, senza giri di parole e finti ottimismo, non abbiamo ancora trovato una chiara soluzione: i potenziali rischi di un mondo con due egemoni (Stati Uniti e Cina), il potere del Big Tech, il riscaldamento globale, le migrazioni, il progressivo crollo demografico a livello globale, la disunione europea, e l'anemia della nostra economia. Dobbiamo sforzarci di più a trovare soluzioni che ancora non abbiamo.